
Calcul de la retraite Agirc-Arrco nette : estimation
 Noel
•
12 octobre 2026
Quand on regarde sa future pension, une question revient vite : combien restera-t-il vraiment chaque mois ? Le calcul de la retraite Agirc-Arrco net aide à y voir clair, car il relie vos droits acquis, les prélèvements et le montant réellement versé. C’est essentiel pour préparer son départ, comparer plusieurs scénarios et éviter les mauvaises surprises. Bien compris, ce repère vous permet d’anticiper votre retraite avec méthode, au lieu de naviguer à vue.
Comprendre le système Agirc-Arrco avant d’estimer votre pension
Avant tout calcul retraite agirc arrco net, il faut comprendre que la retraite complémentaire s’ajoute à la retraite de base. Pour un salarié du privé, chaque cotisation transforme une part de rémunération en points, puis ces points servent à déterminer la pension. La caisse applique ensuite la valeur du point au moment du départ. En pratique, une année de carrière mal lue peut fausser l’estimation de la retraite, d’où l’intérêt de consulter son relevé avec soin.
Retenez surtout ceci : la retraite de base relève du régime général, tandis que la retraite complémentaire fonctionne avec un système à points. En 2026, beaucoup de salariés découvrent que leur rémunération n’agit pas seulement sur le brut, mais aussi sur les droits futurs. Le service en ligne permet d’observer, tranche par tranche, ce que chaque cotisation apporte. Une bonne lecture du relevé aide à obtenir une estimation plus réaliste de la retraite sur toute la vie active.
Pourquoi le système à points change la lecture de la retraite
Le point est l’unité centrale : plus vous en accumulez, plus la retraite complémentaire augmente. Ce régime d’assurance repose sur la durée de carrière, la part de salaire soumise à contribution et la valeur du point au départ. Une même rémunération ne produit pas toujours la même retraite d’une année à l’autre, car les règles d’application évoluent. C’est pour cela que le calcul retraite agirc arrco net se lit d’abord comme une logique de droits, pas comme un simple pourcentage.
Ce que vos cotisations disent déjà de votre future pension
Chaque cotisation raconte quelque chose de votre parcours : salaire stable, progression, temps partiel ou interruption. En regardant votre relevé, vous voyez combien de points ont été acquis, sur quelle tranche et pour quelle année. Une caisse de retraite complémentaire ne fait pas qu’additionner des montants ; elle traduit une carrière en droits. Si vous comparez deux périodes de rémunération, vous comprenez vite pourquoi la retraite peut varier d’un salarié à l’autre, même dans le privé.
- La retraite de base dépend des trimestres validés.
- La retraite complémentaire convertit les cotisations en points.
- La retraite de base et la retraite complémentaire se cumulent.
- La retraite complémentaire suit la valeur du point.
- La retraite nette dépend ensuite des prélèvements.
- Chaque cotisation génère des points selon la rémunération.
- Le salaire soumis à cotisation compte davantage que le salaire total.
- La contribution varie selon la tranche de revenu.
- Le nombre de points dépend aussi de la durée cotisée.
| Repère | Lecture simple |
|---|---|
| Retraite de base | Montant lié aux trimestres et au salaire moyen |
| Retraite complémentaire | Montant lié aux points Agirc-Arrco |
| Net perçu | Montant après prélèvements sociaux et fiscaux |
Pour lire un relevé de carrière, regardez d’abord les périodes salariées, puis les points inscrits, puis la cohérence avec vos fiches de paie. Un exemple simple : 120 points acquis sur une année stable ne disent pas la même chose qu’une année morcelée. C’est cette lecture qui prépare un calcul retraite agirc arrco net crédible.
Passer du brut au net sans se tromper
Le passage du brut au net change tout au moment de la retraite. Une pension brute peut sembler confortable, mais les prélèvements sociaux, l’impôt et le taux appliqué au foyer fiscal modifient le montant réellement versé. Dans le calcul retraite agirc arrco net, il faut donc distinguer le brut affiché, le net avant impôt et le net après impôt. Une même pension complémentaire ne donne pas toujours le même résultat, car le contexte fiscal social compte autant que la valeur initiale.
Voici le point clé : la retraite brute sert de base, puis viennent les prélèvements. Selon votre revenu fiscal de référence, le taux de CSG peut changer, tout comme la CRDS ou d’autres contributions. Un retraité avec un foyer fiscal différent ne perçoit pas forcément le même net. La caisse applique les règles, mais c’est votre situation personnelle qui fait varier la somme finale. En janvier, la revalorisation peut aussi modifier le montant annuel moyen.
Quels prélèvements font varier le montant réellement versé ?
Les prélèvements sociaux pèsent directement sur la pension, et l’impôt intervient ensuite selon votre situation. Pour comprendre le calcul retraite agirc arrco net, il faut regarder le taux de CSG, la CRDS, la contribution additionnelle et le mode de calcul du foyer fiscal. Une aide en ligne ou un service officiel permet de consulter ces règles, mais le résultat reste lié à votre retraite et à votre profil social. C’est la raison pour laquelle deux pensions brutes identiques peuvent donner deux nets différents.
Pourquoi le net n’est jamais identique pour tous les retraités ?
Parce que le brut n’est qu’un point de départ. Le net dépend du taux social, du taux fiscal, du montant soumis à impôt et parfois de la situation du conjoint. Pour une pension complémentaire arrco, le calcul retraite agirc arrco net varie aussi selon les prélèvements appliqués après liquidation. En pratique, un même montant brut peut produire un net avant impôt puis un net après impôt très différents, surtout si le foyer change au cours de l’année. Pour approfondir ce sujet, consultez notre guide sur pourquoi ma retraite agirc-arrco a baissé ce mois ci.
Un exemple simple aide à comprendre : pour une retraite brute de 1 800 €, un prélèvement social de 8,3 % et un impôt mensuel estimé de 60 € peuvent conduire à environ 1 590 € nets. Le taux exact dépend du foyer fiscal, de la retraite brute et du niveau de prélèvements. Pour affiner, il faut consulter sa caisse ou demander une simulation actualisée.
| Brut | Net estimé |
|---|---|
| 1 200 € | 1 090 € |
| 1 800 € | 1 590 € |
| 2 400 € | 2 110 € |
- Le brut sert de base avant tout prélèvement.
- Le net avant impôt retire les cotisations sociales.
- Le net après impôt ajoute l’effet du taux fiscal.
- Le foyer fiscal peut faire varier la somme finale.
Simuler votre future retraite avec des cas concrets
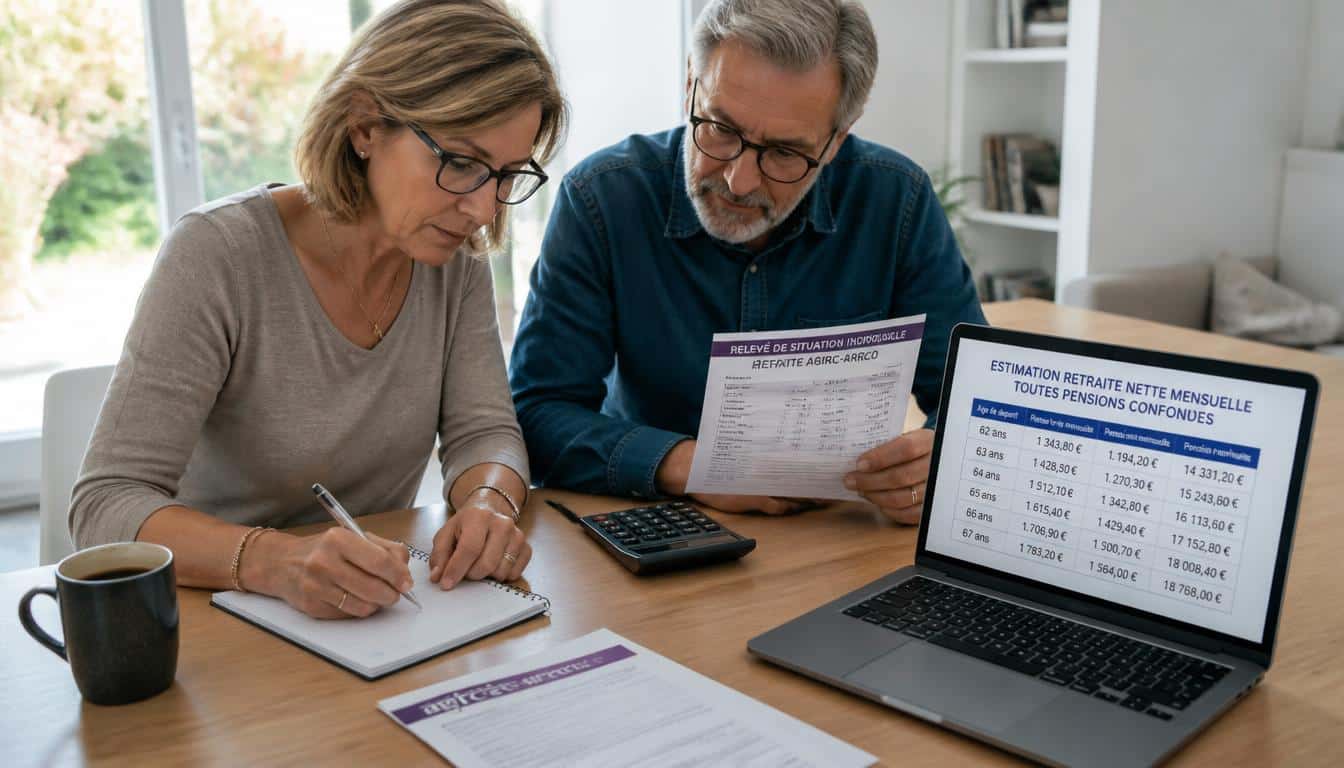
Un simulateur aide à transformer une carrière en projection lisible. Pour un calcul retraite agirc arrco net, vous pouvez estimer différents départs, comparer plusieurs salaires et voir l’effet des points sur la pension. L’outil ne remplace pas une liquidation, mais il éclaire vos choix. Beaucoup de salariés l’utilisent après une demande de relevé, surtout quand une évolution de rémunération change la donne. C’est simple, rapide et utile pour préparer son départ sans se tromper.
Le plus pratique est de tester plusieurs hypothèses : départ à 62 ans, à 64 ans ou à 67 ans. Vous observez alors la carrière complète, la carrière interrompue et la poursuite d’activité. Le simulateur calcule aussi l’impact d’une tranche de salaire plus élevée, d’une année de congé ou d’un temps partiel. Grâce à cela, vous pouvez estimer votre retraite de façon plus concrète, puis ajuster votre demande si besoin.
Comment interpréter une simulation sans la surestimer
Une simulation reste une estimation, pas une promesse. Le montant dépend des données saisies, du nombre de points, de la rémunération future et de la durée réelle de carrière. Si vous oubliez une période, le résultat peut être trop optimiste. Le bon réflexe consiste à consulter vos droits, à vérifier chaque point et à demander une correction avant de prendre une décision de départ. Le simulateur est un guide, pas une vérité définitive.
Quels scénarios méritent d’être comparés en priorité ?
Comparez d’abord trois scénarios : départ anticipé, départ à l’âge légal et départ différé. Ajoutez ensuite une carrière avec salaire stable, une autre avec hausse progressive et une dernière avec interruption. Cette méthode montre comment la rémunération et les points changent la retraite. Dans beaucoup de cas, un départ plus tardif améliore le montant, mais pas toujours autant qu’on l’imagine. Le calcul retraite agirc arrco net devient alors un vrai outil de décision.
Cas pratique : Claire gagne 2 100 € au début de sa carrière, puis 2 700 € après dix ans, et 3 100 € en fin de parcours. Son simulateur montre qu’un départ à 62 ans donne une pension plus faible qu’à 64 ans, car elle cumule moins de points. À 67 ans, l’écart devient plus net encore. En regardant ces écarts, elle comprend mieux son futur revenu de vie.
- Accéder à un simulateur officiel.
- Saisir votre carrière et vos salaires.
- Vérifier les points déjà acquis.
- Tester plusieurs âges de départ.
- Comparer le montant estimé selon chaque scénario.
Vérifier ses droits et corriger un relevé incomplet
Avant la retraite, un relevé incomplet peut coûter cher. Il faut consulter chaque trimestre, chaque point et chaque cotisation pour vérifier que tout a bien été pris en compte. Une caisse peut corriger un oubli si vous fournissez les bons justificatifs. Pour le calcul retraite agirc arrco net, cette étape est décisive, car une erreur de carrière fausse le montant final, parfois pour plusieurs années. Mieux vaut contacter le bon service tôt que découvrir un manque au dernier moment.
Regardez d’abord les périodes de chômage, de maladie, de maternité ou de temps partiel. Ces moments expliquent souvent un trou dans la carrière. Si une rémunération manque, si un trimestre n’apparaît pas ou si un point n’a pas été validé, il faut demander une vérification. La caisse de retraite complémentaire peut alors étudier le dossier. En cas de doute, contactez aussi l’assurance vieillesse pour croiser les informations et obtenir une vue cohérente.
Quels justificatifs préparer avant de signaler une erreur ?
Préparez vos bulletins de salaire, vos attestations d’employeur, vos relevés de carrière et, si besoin, vos documents de sécurité sociale. Ces pièces aident à montrer qu’une année, un trimestre ou une rémunération manque. Une aide bien documentée accélère la correction. Pour un dossier clair, notez les périodes concernées, les points attendus et la valeur estimée de la retraite. Plus votre demande est précise, plus la caisse peut vérifier rapidement.
Quand faut-il demander une rectification officielle ?
Dès que l’erreur est visible et avant le départ. Si un trimestre manque, si une cotisation n’est pas reportée ou si votre retraite complémentaire arrco semble sous-estimée, contactez la caisse sans attendre. La rectification officielle devient indispensable quand le relevé ne correspond plus à vos preuves. Dans un cas simple, une année oubliée peut faire perdre plusieurs points. Pour éviter cela, demandez une correction dès la première anomalie constatée.
Erreurs fréquentes : période non enregistrée, salaire sous-évalué, point manquant, trimestre oublié, changement d’employeur mal reporté. Recours possibles : message au service dédié, demande écrite, puis réclamation si besoin. En pratique, contacter la caisse avec un dossier complet reste la meilleure voie. Si la retraite approche, ne laissez jamais une anomalie en attente.
- Vérifier les salaires reportés.
- Contrôler les trimestres validés.
- Comparer les points affichés avec vos bulletins.
- Repérer les périodes de chômage ou de maladie.
- Identifier les années à temps partiel.
- Noter toute différence avec vos justificatifs.
- Les années de début de carrière.
- Les périodes de congé maternité ou maladie.
- Les changements d’employeur.
- Les dernières années avant départ.
FAQ – Questions fréquentes sur l’estimation de la retraite complémentaire
Comment savoir si mes points ont bien été pris en compte ?
Consultez votre relevé et comparez-le avec vos bulletins de salaire. Si un point manque, contactez la caisse avec vos justificatifs.
Le montant net peut-il changer selon ma situation fiscale ?
Oui, le net varie selon le foyer fiscal, le taux appliqué et les prélèvements sociaux. Deux retraités au brut identique peuvent toucher différemment.
Un simulateur officiel suffit-il pour préparer son départ ?
Il donne une bonne estimation, mais il faut aussi vérifier les données de carrière et corriger les oublis éventuels avant de décider.
Que faire si mon relevé de carrière comporte une erreur ?
Rassemblez les preuves, contactez la caisse et demandez une mise à jour écrite. Plus le dossier est précis, plus la correction avance vite.
À quel moment demander une correction à la caisse complémentaire ?
Dès que vous repérez l’anomalie, idéalement plusieurs mois avant le départ, pour laisser le temps d’obtenir une réponse complète.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite