
Augmenter le plafond de virement au Crédit Agricole
 Noel
•
16 octobre 2026
Vous voulez virer plus facilement, sans découvrir au dernier moment qu’un blocage vous empêche d’agir ? L’augmentation du plafond de virement au Crédit Agricole représente justement la solution à comprendre, car elle concerne la limite fixée pour vos transferts et la logique de sécurité qui l’entoure. Quand un montant paraît trop élevé, la banque peut freiner l’opération pour protéger votre compte. Savoir comment modifier cette règle permet de gagner du temps et d’éviter une mauvaise surprise.
Dans ce guide, vous allez voir comment fonctionne ce plafond, pourquoi il existe et quelles démarches peuvent aider à le faire évoluer. L’idée est simple : mieux anticiper, mieux vérifier, puis agir au bon moment, que ce soit pour un besoin ponctuel ou une demande plus durable.
Comprendre à quoi sert la limite de virement
Le plafond de virement est le montant maximal qu’une banque autorise sur une période donnée, souvent par jour. Il ne faut pas le confondre avec le plafond de paiement par carte ni avec le plafond de retrait. Cette différence compte, car un virement, un paiement et un retrait ne suivent pas la même logique bancaire. En pratique, ce plafond sert à limiter les risques, notamment en cas de fraude ou d’opération inhabituelle. Si un mouvement sort de vos habitudes, la banque peut bloquer le virement par sécurité. Le montant autorisé dépend alors du canal utilisé et du profil du client. En complément, découvrez augmenter plafond virement banque populaire.
Imaginez Léa, qui paie un artisan après des travaux : son virement passe, mais un second ordre plus élevé le même jour peut être refusé. Ce n’est pas forcément un bug, c’est souvent une protection. Le plafond protège aussi contre une utilisation brutale de la carte, du paiement ou du retrait après une compromission.
Pourquoi les plafonds existent dans une banque
Dans une banque, le plafond sert d’abord à sécuriser les comptes. Il évite qu’un virement unique vide tout en une minute et donne le temps de réagir. Cette logique bancaire réduit l’impact d’une erreur, d’un vol de données ou d’une tentative de fraude. Le plafond n’empêche pas d’agir, il encadre simplement le montant et le jour d’exécution. C’est aussi pour cela que certaines opérations inhabituelles déclenchent un contrôle supplémentaire. Pour aller plus loin, lisez quel montant maximum pour un virement.
Ce que limite concrètement un plafond de virement
Concrètement, le plafond de virement peut limiter un seul envoi, un cumul sur la journée ou une série d’ordres rapprochés. Selon la banque, le montant disponible peut changer après une validation ou après 24 heures. Vous pouvez donc voir un virement accepté puis un autre bloqué. Le plafond agit comme une barrière de sécurité, pas comme une interdiction définitive. Vous pourriez également être intéressé par montant maximum virement wero.
| Type de limite | Ce qu’elle encadre |
|---|---|
| Virement | Montant transféré vers un compte |
| Carte | Paiement en magasin ou en ligne |
| Retrait | Somme retirée au distributeur |
Augmenter sa limite au Crédit Agricole sans se tromper
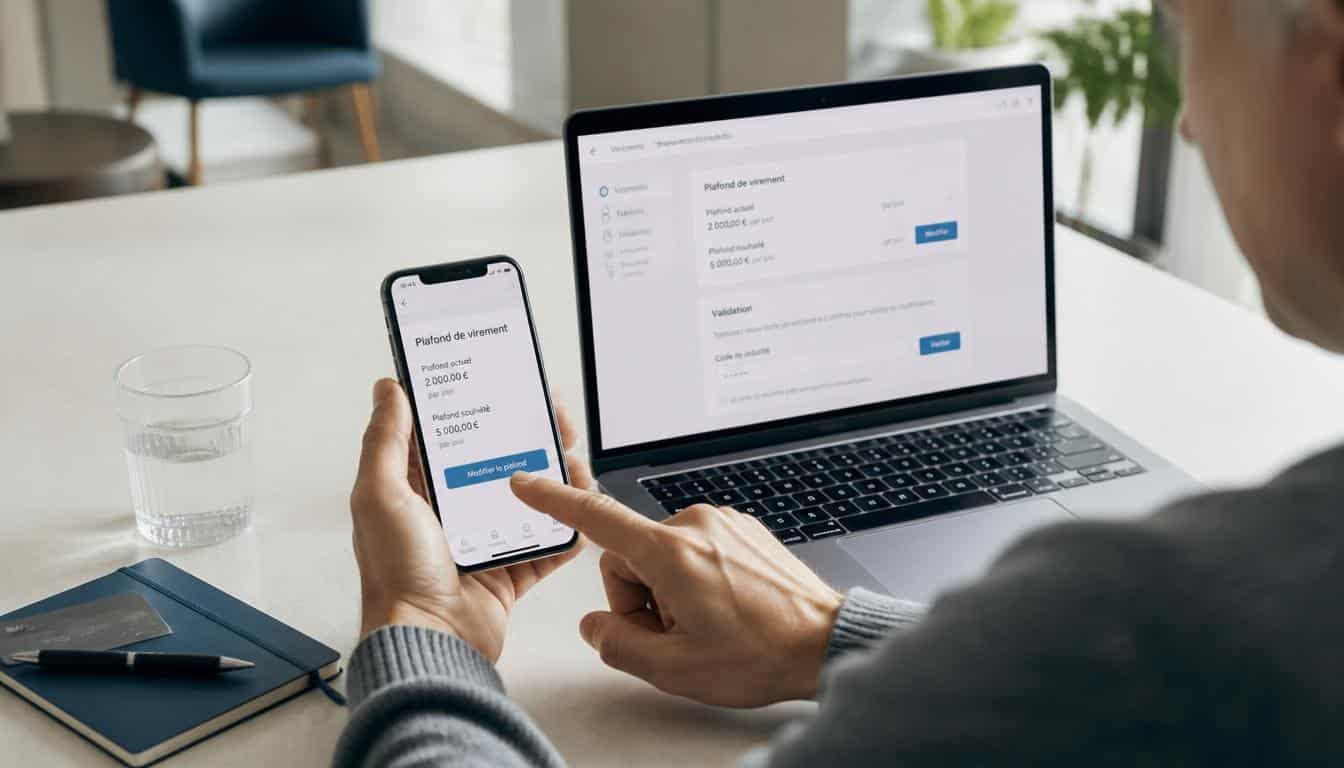
Pour une hausse du plafond de virement, tout ne se fait pas toujours automatiquement. Selon votre dossier, il faut parfois une demande explicite pour augmenter la limite et autoriser un virement plus important. Dans le Crédit Agricole, la consultation du plafond actuel aide à savoir si vous pouvez effectuer l’opération tout de suite ou non. L’application peut afficher la marge restante, mais une validation complémentaire peut rester nécessaire. Si vous devez augmenter votre plafond, mieux vaut distinguer une hausse temporaire d’un changement durable, car la réponse n’est pas la même.
Dans la pratique, le plus rapide consiste souvent à vérifier le menu des virements, puis à lancer la demande. Un conseiller peut ensuite confirmer si la modification est possible selon votre situation. Cette étape évite d’effectuer un virement trop tôt et de vous retrouver bloqué au moment crucial.
Demander la modification depuis l’application
Depuis l’application, vous pouvez généralement consulter la limite, repérer le virement concerné et lancer une demande de modification. L’avantage, c’est la rapidité : en quelques écrans, vous savez si le plafond doit être augmenté. Selon le cas, l’authentification permet de sécuriser la demande avant d’effectuer l’ordre. Cette méthode convient bien quand le besoin est urgent et que vous cherchez une réponse rapide.
Passer par un conseiller pour une validation
Si la hausse n’apparaît pas dans l’application, un conseiller peut étudier la demande et vérifier si le plafond peut être modifié. C’est souvent utile pour un virement important, une opération exceptionnelle ou un besoin ponctuel de trésorerie. La validation peut prendre un peu plus de temps, mais elle permet d’adapter le plafond à votre usage réel. Dans certains cas, la demande reste temporaire, puis revient à la limite initiale.
- Vérifier le plafond actuel avant toute opération.
- Identifier si le virement est ponctuel ou récurrent.
- Faire la demande dans l’application ou auprès d’un conseiller.
- Confirmer l’authentification demandée.
- Contrôler que la modification est bien prise en compte.
Virement instantané, bénéficiaires et cas qui bloquent
Le virement instantané permet d’envoyer de l’argent en quelques secondes, 24 heures sur 24, avec une exécution quasi immédiate. Mais son plafond est souvent plus encadré, car le crédit arrive tout de suite chez le bénéficiaire. Un virement externe vers un nouveau bénéficiaire peut donc subir une limite différente d’un transfert vers un bénéficiaire déjà enregistré. Dans certains cas, un virement SEPA classique et un virement instantané n’obéissent pas aux mêmes règles. Pour une entreprise, cela compte beaucoup quand il faut payer un fournisseur ou financer un projet sans attendre.
Le plafond peut aussi varier selon le jour, le montant et le type d’opération. Si vous effectuez un virement professionnel, la trésorerie doit rester fluide, mais la sécurité reste prioritaire. C’est pourquoi une opération externe peut être plus surveillée qu’un virement interne.
Pourquoi le virement instantané est souvent plus encadré
Le virement instantané est plus sensible, car il ne laisse presque aucun délai d’annulation. La banque contrôle donc davantage le plafond et la cohérence du montant. Cette limite protège contre une erreur de saisie ou une fraude sur un compte crédité trop vite. En contrepartie, vous gagnez en rapidité pour payer sans attendre un jour ouvré. Pour approfondir ce sujet, consultez notre guide sur banque postale virement permanent.
Ce qui change pour un bénéficiaire externe
Avec un bénéficiaire externe, le délai de validation peut être plus strict, surtout s’il est nouveau. Un virement SEPA vers un compte déjà connu passe souvent plus facilement qu’un ordre vers un IBAN ajouté la veille. Pour une entreprise, cette vigilance évite les détournements. Si l’opération paraît inhabituelle, le plafond ou la limite de sécurité peut bloquer le montant demandé.
- Plafond dépassé sur la période en cours.
- Bénéficiaire non encore validé.
- Montant jugé inhabituel par la sécurité.
- Virement externe soumis à un contrôle renforcé.
- Erreur dans l’IBAN ou dans le type d’opération.
Vérifier son plafond, anticiper les refus et trouver la bonne aide
Avant d’effectuer un virement important, prenez le réflexe de retrouver votre plafond actuel dans l’espace client ou dans l’application. Une banque peut refuser une opération même si le compte est approvisionné, simplement parce que la raison du blocage tient à la limite autorisée. Il est donc utile de vérifier chaque mois si votre plafond correspond encore à vos besoins. En septembre comme en février, un gros virement pour un achat immobilier, des travaux ou un transfert familial mérite ce contrôle préalable.
Si la limite est atteinte, vous pouvez attendre le délai de remise à niveau, demander une aide au conseiller ou consulter l’article officiel de la banque. Les commentaires sur un forum peuvent donner une piste, mais ils ne remplacent jamais l’information régionale ou contractuelle. Avant de faire un virement, demandez-vous toujours : ai-je assez de marge, et ce montant est-il bien limité par ma configuration ?
Comment vérifier sa limite avant un gros virement
Pour vérifier, regardez le plafond affiché dans l’application, puis comparez-le au montant à envoyer. Si le virement dépasse la marge restante, mieux vaut augmenter la limite avant de faire l’opération. Cette vérification simple évite un refus au dernier moment et vous fait gagner un délai précieux. Un conseiller peut aussi répondre si le plafond a changé récemment.
Quand contacter un conseiller ou consulter l’aide officielle
Contactez un conseiller si le virement reste bloqué sans raison claire, si le montant est important ou si le plafond ne semble pas cohérent. L’aide officielle de la banque permet aussi de retrouver la bonne procédure, alors qu’un forum ou un commentaire peut seulement orienter. Pour un virement externe, la prudence est encore plus utile, surtout quand la somme doit partir le même jour.
FAQ – Questions fréquentes sur l’augmentation du plafond de virement
Comment augmenter son plafond de virement au Crédit Agricole ?
Vous pouvez demander une hausse du plafond depuis l’espace client ou avec un conseiller. La validation dépend de votre profil, du montant et de la sécurité du compte.
Peut-on le faire depuis l’application ?
Oui, l’application permet souvent de consulter la limite et de lancer la demande. Selon le cas, une confirmation supplémentaire peut être nécessaire avant le virement.
Le plafond du virement instantané est-il différent ?
Oui, le plafond du virement instantané est souvent plus bas, car l’opération est exécutée tout de suite. Cela renforce la sécurité et limite les erreurs.
Pourquoi un virement est-il refusé alors que le compte est approvisionné ?
La limite de virement peut être atteinte, le bénéficiaire peut être nouveau ou la banque peut juger l’opération inhabituelle. Le refus ne vient donc pas toujours du solde.
Combien de temps faut-il pour modifier la limite ?
Le délai varie selon le canal utilisé et la validation demandée. Une demande via l’application peut aller plus vite qu’un traitement par conseiller.
Faut-il contacter un conseiller pour un virement externe plus important ?
Souvent oui, surtout si le montant est élevé ou si le bénéficiaire n’est pas encore enregistré. Le conseiller peut aider à faire évoluer le plafond en toute sécurité.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque