Retraite des fonctionnaires : calcul, départ et pension
Quand on approche de la fin de carrière, chaque détail compte, surtout si vous voulez éviter les mauvaises surprises au moment du dossier. La retraite des fonctionnaires en 2025 représente un ensemble de règles, de calculs et de repères pratiques qui déterminent quand partir, combien toucher et à quel rythme les paiements arrivent. Ce guide vous aide à comprendre l’essentiel, à vérifier vos droits et à anticiper les démarches. Il permet aussi de mieux lire votre situation personnelle, de gagner du temps et de préparer sereinement la suite.
Comprendre le cadre de la retraite publique en 2025
Dans la fonction publique, la retraite repose sur un cadre différent de celui du privé. Pour un fonctionnaire titulaire, le régime principal dépend de la carrière, du statut et de la base de rémunération retenue. Cette retraite s’appuie sur des règles propres au secteur public, avec une source officielle à consulter pour chaque cas. L’état employeur, selon la fonction exercée, n’applique pas les mêmes logiques qu’une assurance vieillesse classique. En complément, découvrez retraite trimestres manquants.
La différence se voit vite quand on compare les droits : la retraite publique suit des règles de service, de durée et de prise en compte des périodes validées. Un agent public ne lit pas son relevé comme un salarié du privé, et la fonction occupée peut modifier les repères utiles. Voici les grandes distinctions à garder en tête :
- Le calcul de la retraite publique part d’un traitement indiciaire, alors que le privé s’appuie sur d’autres références.
- Le régime des agents de l’état ne fonctionne pas comme le régime général.
- La retraite d’un fonctionnaire titulaire dépend de la carrière accomplie dans le public.
- Chaque source officielle précise les règles selon la fonction et le statut.
| Grand régime | Repère simple |
|---|---|
| Fonction publique d’État | Carrière d’agent relevant de l’administration centrale |
| Fonction publique territoriale | Retraite liée à une collectivité publique |
| Fonction publique hospitalière | Règles adaptées au service hospitalier |
Si vous hésitez sur votre situation, partez d’un exemple concret : un enseignant, une infirmière ou un agent administratif n’entrent pas toujours dans le même cadre de retraite, même si leur retraite relève du public.
Comment se calcule la pension d’un agent en fin de carrière
Le calcul de la pension suit une logique assez stable, mais chaque détail peut faire bouger le montant. On part d’abord du salaire de référence, puis on regarde la durée de service validée et le nombre de trimestre acquis. La catégorie de l’agent compte aussi, car certaines règles varient selon le poste occupé. Une bonification peut enfin améliorer la pension si elle est prévue par le dossier.
Pour comprendre le calcul, gardez cette méthode en tête :
- Vérifier la catégorie de l’agent et le cadre de départ.
- Identifier le salaire ou traitement de base pris en compte.
- Compter les trimestre validés sur toute la carrière.
- Comparer la durée obtenue à la durée requise.
- Appliquer le taux de liquidation pour obtenir la pension.
Exemple simple : avec une base de 2 400 euros et un taux de 75 %, la pension théorique atteint 1 800 euros avant certains ajustements. Autre cas : si la durée est incomplète, une pension calculée sur 1 900 euros à 68 % donne 1 292 euros. Le montant final dépend aussi de la catégorie, du trimestre manquant et des droits supplémentaires.
Ce qui fait varier le montant : la durée totale, le taux appliqué, le nombre de trimestre, la catégorie et les éventuelles bonifications. Dans la pratique, mieux vaut vérifier chaque ligne avant le départ, car une petite erreur de calcul peut réduire la pension sur plusieurs années.
Les conditions de départ à connaître avant de demander sa pension
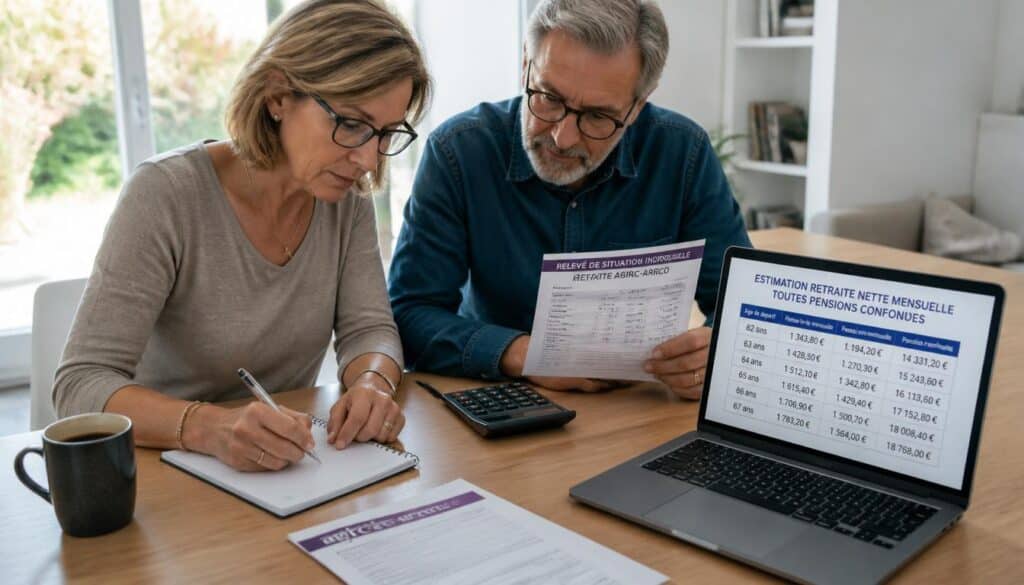
Avant le départ, il faut vérifier plusieurs points pour éviter un refus ou un calcul défavorable. L’âge reste central, mais il ne suffit pas à lui seul. Pour un fonctionnaire, la durée d’assurance, le nombre de trimestre, le statut titulaire et la fonction exercée entrent aussi en jeu. Une assurance complémentaire peut compléter la préparation, sans remplacer les règles du régime public.
Voici les 6 conditions à contrôler avant le départ :
- Votre âge de départ selon votre génération.
- Votre durée d’assurance totale.
- Le nombre de trimestre déjà validés.
- Votre statut de fonctionnaire titulaire.
- La nature publique de votre fonction.
- Les éventuelles périodes manquantes à régulariser.
Cas pratique n°1 : si vous partez à 62 ans avec une durée complète, le départ peut être plus simple à sécuriser. Cas pratique n°2 : si vous partez à 64 ans mais avec un trimestre manquant, il faut vérifier l’effet sur la pension et sur le taux. Dans les deux cas, l’âge ne suffit pas : la durée compte autant.
Mini-chronologie utile : d’abord, contrôlez votre relevé de carrière. Ensuite, demandez les corrections si besoin. Enfin, préparez votre dossier plusieurs mois avant le départ. Cette anticipation évite les retards et vous laisse le temps de réunir les justificatifs utiles.
Ce que la réforme change vraiment pour les droits en 2025
La réforme continue de modifier certains repères de retraite, mais tout ne change pas d’un coup. Pour un fonctionnaire, l’impact se lit surtout sur l’âge de départ, la durée à atteindre et le nombre de trimestre nécessaires. Selon le régime, l’état et le service concerné, les effets peuvent être différents. Cette réforme de retraite en 2025 demande donc une lecture précise, car l’actualité bouge encore. Pour approfondir ce sujet, consultez notre guide sur exemple surcote retraite.
Voici 5 impacts concrets à surveiller :
- Un âge de départ parfois repoussé selon la génération.
- Une durée de cotisation plus longue dans certains cas.
- Des trimestre supplémentaires à valider pour partir sans décote.
- Des règles différentes selon le régime d’affiliation.
- Une lecture plus attentive des droits déjà acquis.
| Avant | Après |
|---|---|
| Âge de départ plus souple | Âge parfois relevé selon le profil |
| Durée plus courte | Durée allongée dans plusieurs cas |
| Règles stables | Réforme à vérifier selon la situation |
Cette réforme ne touche pas tout le monde de la même manière. Un agent proche du départ peut conserver une partie de ses droits, alors qu’un autre devra attendre davantage. Pour suivre l’actualité, mieux vaut consulter une source officielle et relire son dossier avant toute décision.
Calendrier des versements et repères de paiement mois par mois
Le calendrier de paiement rassure beaucoup de futurs retraités, car il donne des repères simples. En général, le versement suit une logique régulière, mais le virement peut arriver un jour plus tôt ou plus tard selon les banques. Le vendredi est souvent un jour de référence, tandis que le lundi peut marquer l’arrivée effective sur le compte. En décembre, le calendrier mérite une attention particulière.
Voici 6 repères utiles pour suivre le calendrier :
- Vérifier la date théorique de versement chaque mois.
- Contrôler le virement le vendredi quand le paiement est annoncé en fin de semaine.
- Observer le lundi suivant si la banque traite l’opération avec retard.
- Surveiller le mois de décembre, souvent plus sensible.
- Comparer le jour annoncé et le jour réellement crédité.
- Conserver une trace de chaque calendrier consulté.
| Période | Repère de paiement |
|---|---|
| Début de mois | Virement attendu selon le calendrier |
| Fin de semaine | Versement souvent visible le vendredi |
| Week-end | Réception parfois décalée au lundi |
| Décembre | Contrôle renforcé du calendrier |
Les écarts viennent souvent du délai bancaire, pas d’une erreur de dossier. Si le versement apparaît un jour après la date prévue, cela peut simplement dépendre du traitement interne de votre banque. En cas de doute, vérifiez la source officielle avant de signaler un problème au service concerné.
Revalorisation, réversion et cas particuliers à surveiller
La revalorisation attire toujours l’attention, car elle peut modifier le niveau de vie d’un retraité. Mais il faut aussi regarder la réversion, les prélèvements et les cas particuliers. Pour un retraité, la pension complémentaire peut évoluer différemment de la pension principale. Selon le contrat, le traitement fiscal et le régime cnracl, l’effet final n’est pas toujours le même.
Voici 6 situations à surveiller :
- Une revalorisation appliquée sur la pension principale.
- Une réversion ouverte au conjoint survivant.
- Un prélèvement social qui réduit le net perçu.
- Une pension complémentaire soumise à des règles distinctes.
- Un contrat ancien avec clauses particulières.
- Un agent ayant changé de fonction au cours de sa carrière.
Exemple 1 : si un retraité perçoit 1 500 euros et qu’une revalorisation de 2 % s’applique, le gain brut atteint 30 euros. Exemple 2 : en cas de réversion, le conjoint peut recevoir une part de la pension selon les règles du dossier, mais le montant dépend du régime et des conditions d’ouverture.
Effet fiscal à surveiller : une revalorisation peut rendre la pension plus imposable, surtout si elle s’ajoute à d’autres revenus. Le prélèvement peut donc réduire le gain net. Avant de conclure, regardez toujours l’impact fiscal et la place de la réversion dans votre situation réelle.
FAQ – Questions fréquentes sur les droits, le calcul et les paiements
À partir de quel âge peut-on demander sa retraite de fonctionnaire ?
L’âge dépend de votre génération, de votre carrière et des règles du régime. Pour une retraite de fonctionnaire, vérifiez toujours votre dossier avant le départ.
Comment vérifier sa durée d’assurance et ses trimestres ?
Consultez votre relevé de carrière, puis comparez la durée validée avec les trimestre attendus. En cas d’écart, demandez une correction avant la retraite.
Le calendrier de versement est-il le même chaque mois ?
Le calendrier reste proche d’un mois à l’autre, mais le versement peut être crédité un jour différent selon le virement bancaire et le week-end.
Que faire si la pension n’arrive pas à la date prévue ?
Commencez par vérifier votre compte, puis la date annoncée. Si le versement manque encore, contactez le service compétent avec votre source officielle de référence.
La revalorisation concerne-t-elle aussi la pension complémentaire ?
Pas toujours. La revalorisation peut toucher la pension principale sans suivre exactement la complémentaire, selon le régime et les règles applicables.
Qui peut demander une réversion et selon quelles conditions ?
La réversion peut être demandée par un conjoint ou un ayant droit, mais les conditions varient selon la pension, le régime et la durée du mariage.
Où trouver une source officielle pour confirmer les règles 2025 ?
Consultez le site officiel du service public ou de l’organisme gestionnaire. C’est la meilleure source pour confirmer les règles de retraite en vigueur.