Comment obtenir un RIB et l’utiliser sans erreur
 Noel
•
27 octobre 2026
Vos coordonnées bancaires sont devenues un réflexe du quotidien : pour recevoir un salaire, payer un loyer ou lancer un virement, tout passe souvent par elles. Comment avoir un rib sans se tromper ? Ce document bancaire rassemble les données qui permettent d’identifier votre compte, tandis que l’IBAN sert surtout aux opérations européennes. Dans une banque française, on le consulte en quelques clics, puis on peut l’obtenir, le télécharger ou le transmettre en toute sécurité. L’important est de savoir où le trouver et comment lire l’information bancaire utile.
Si vous débutez, rassurez-vous : le RIB n’est pas un mystère, c’est une fiche pratique liée à votre compte bancaire. Il facilite la vie bancaire au quotidien, surtout quand vous devez consulter vos références, vérifier un code ou préparer un prélèvement. L’article vous montre comment le repérer, le télécharger et le partager proprement, sans stress.
Comprendre le relevé bancaire avant de le demander
Avant de chercher comment avoir un rib, il faut comprendre ce que vous tenez entre les mains. Ce document bancaire sert à identifier votre compte et à éviter les erreurs lors d’une opération bancaire. Dans une banque, il réunit plusieurs références, dont le code banque, le code guichet et le numéro de compte. En français courant, on parle souvent de coordonnées bancaires, car elles permettent de relier un titulaire à un compte précis. En complément, découvrez ou trouver numero de compte.
Imaginez un relevé bancaire reçu après l’ouverture d’un compte : le nom du titulaire apparaît, puis les identifiants nécessaires pour payer ou être payé. C’est ce repère qui rassure quand on doit transmettre ses données. Le RIB, l’IBAN et le BIC ne racontent pas la même chose, mais ils se complètent pour sécuriser l’identification bancaire.
Ce que signifie vraiment un relevé d’identité bancaire
Le relevé d’identité bancaire, ou rib, est un document simple qui centralise les références d’un compte. Il sert à reconnaître le compte titulaire et à éviter qu’un virement parte au mauvais endroit. En pratique, ce support bancaire est utile dès qu’un organisme vous demande vos coordonnées pour un paiement récurrent ou un remboursement. Vous pouvez le retrouver sur un relevé de compte, dans un espace numérique ou sur un document imprimé remis par la banque. Pour aller plus loin, lisez c est quoi un numero de compte.
RIB, IBAN et BIC : comment ne plus les confondre
Le rib désigne le format français, alors que l’iban est l’identifiant international du compte. Le bic, lui, précise la banque dans les échanges transfrontaliers. Retenez simplement ceci : le rib aide à lire les éléments bancaires en France, tandis que l’iban sert plus largement aux virements européens. Sur un même document, ces codes apparaissent souvent ensemble, ce qui évite de chercher partout le bon numéro. Pour approfondir ce sujet, consultez notre guide sur ou trouver mon numéro de compte bancaire.
- Le rib rassemble les références utiles pour un compte bancaire français.
- L’iban reprend ces données dans un format international standardisé.
- Le bic complète l’identification de la banque lors d’un transfert.
- Le vocabulaire bancaire devient plus clair quand on lit le document ligne par ligne.
Les usages concrets qui rendent le document indispensable
On ne demande pas un rib pour le plaisir : on le sort quand la vie financière l’exige. Un virement de salaire, un prélèvement d’électricité ou un remboursement entre amis repose souvent sur ces coordonnées. Dans la pratique, vous transmettez vos références au bénéficiaire, et la transaction devient plus simple. C’est aussi ce qui évite les allers-retours inutiles avec la banque quand un organisme doit utiliser vos données pour un encaissement ou un paiement régulier.
Prenons un cas réel : Léa, locataire à Lyon, envoie son rib à son propriétaire pour le loyer, puis le partage à son employeur pour le versement du salaire. Le même document sert aussi pour un prélèvement bancaire ou un virement international, selon les besoins. Résultat : moins d’erreurs, moins de délais, et un argent qui circule sans friction entre les opérations courantes.
- Recevoir un virement rapidement, sans donner d’autres données financières.
- Mettre en place un prélèvement automatique pour les factures mensuelles.
- Transmettre ses coordonnées bancaires à un bénéficiaire de confiance.
- Simplifier les paiements récurrents avec une seule référence bancaire.
Où récupérer ses coordonnées bancaires sans perdre de temps
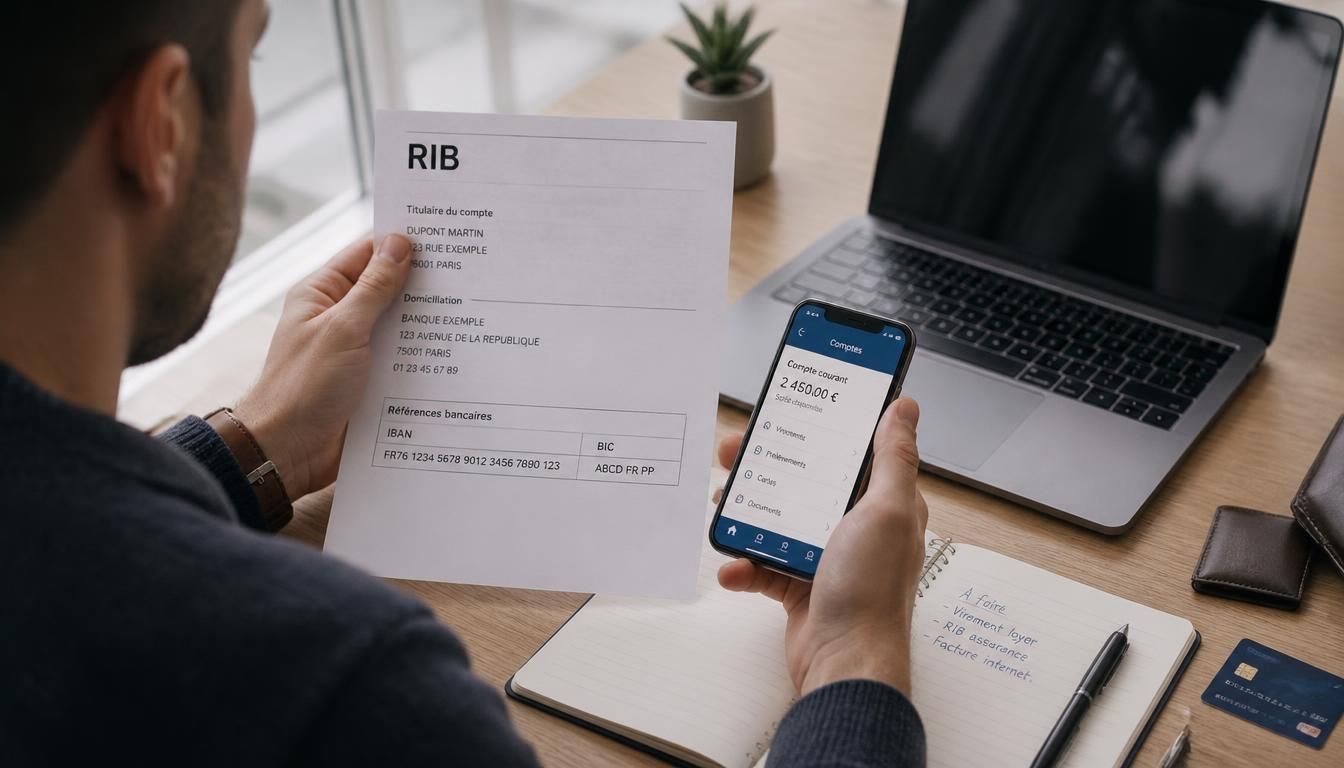
Pour consulter un rib, plusieurs chemins existent et la plupart sont disponibles sans attendre. L’application mobile de la banque reste souvent la voie la plus rapide, mais l’espace client en ligne fonctionne aussi très bien. Vous pouvez également passer par un distributeur, puis, si besoin, par une agence pour obtenir un document imprimable. L’information est généralement disponible en quelques secondes si votre accès bancaire est actif.
Dans une application, ouvrez la rubrique comptes, choisissez le compte concerné, puis cherchez l’onglet iban ou rib. Ensuite, vous pouvez télécharger le fichier, l’imprimer ou le consulter directement à l’écran. Cette ressource est pensée pour aller vite, surtout quand vous devez agir le jour même. Si vous préférez, votre banque propose souvent une version prête à imprimer.
| Méthode | Rapidité et simplicité |
|---|---|
| Application mobile | Très rapide, consultation immédiate |
| Espace client en ligne | Simple, accès disponible à toute heure |
| Distributeur ou guichet | Pratique si vous êtes déjà sur place |
| Agence | Utile pour obtenir un document imprimé |
Dans l’application mobile
La plupart des banques affichent le rib dans la zone “comptes” ou “documents”. Vous pouvez consulter l’iban, puis télécharger le relevé si l’option est disponible. En deux gestes, le document est prêt à être imprimé ou partagé. C’est souvent la solution la plus simple quand vous êtes en déplacement.
Dans l’espace client en ligne
Sur le site, connectez-vous, sélectionnez le compte, puis cherchez la ligne dédiée aux coordonnées bancaires. Le rib apparaît généralement au format PDF, avec un bouton pour télécharger ou imprimer. Cette méthode reste idéale si vous travaillez depuis un ordinateur et que vous voulez garder une copie.
En agence ou au guichet
Si vous préférez un échange humain, l’agence peut vous aider à récupérer un document bancaire. Selon votre situation, un conseiller vous indique où consulter les références ou comment obtenir une version papier. C’est utile quand vous n’avez plus d’accès numérique ou que vous souhaitez repartir avec un support imprimé.
Télécharger, imprimer ou envoyer le document au bon format
Une fois le rib trouvé, il faut choisir le bon format pour l’usage prévu. Le plus courant reste le PDF, facile à télécharger et à conserver. Vous pouvez aussi imprimer le document pour une remise en main propre, ou l’envoyer par e-mail si le destinataire l’accepte. Dans certains cas, l’application bancaire propose un partage direct, très pratique quand vous êtes pressé.
Tip : avant d’imprimer, vérifiez que le nom, l’iban et le code banque sont lisibles. Si vous devez transmettre le fichier par lettre ou par message, nommez-le clairement pour éviter toute confusion. Un bon réflexe consiste à garder une copie personnelle, puis à utiliser la version la plus récente du document bancaire. Cela évite les erreurs de compte ou de titulaire. Vous pourriez également être intéressé par numero iban.
- Télécharger un PDF pour l’archiver ou le renvoyer plus tard.
- Imprimer une version papier pour un dossier administratif.
- Transmettre le fichier par e-mail à un interlocuteur de confiance.
- Partager le document depuis l’application sans manipulations inutiles.
Exemple de lettre courte : “Bonjour, veuillez trouver ci-joint mon rib pour la mise en place du paiement. Cordialement.” Simple, direct, et suffisant dans la plupart des cas.
Lire les lignes et les chiffres d’un document bancaire sans se tromper
Un rib se lit facilement si vous suivez l’ordre des lignes. Le premier code correspond à la banque, le second au guichet, puis vient le numéro de compte. La clé rib termine l’ensemble et sert de contrôle. Chaque chiffre a donc un rôle précis, et chaque caractère doit rester intact pour éviter une erreur de saisie lors d’un virement ou d’un prélèvement.
Le lien avec l’iban est simple : l’iban reprend ces données bancaires dans un format plus long, adapté aux échanges internationaux. Le bic complète la lecture en indiquant l’établissement. Si vous comparez les deux documents côte à côte, vous voyez vite que le même compte est identifié par plusieurs codes, mais avec une logique commune.
- Le code banque indique l’établissement concerné.
- Le code guichet précise l’agence ou la structure rattachée.
- Le numéro de compte identifie votre ligne bancaire.
- La clé rib vérifie la cohérence de l’ensemble.
Sécurité, partage et bonnes pratiques au quotidien
Partager un rib n’est pas risqué comme partager un mot de passe bancaire, mais la sécurité reste essentielle. Vous pouvez communiquer vos coordonnées pour un virement, un prélèvement ou un remboursement, à condition de connaître le destinataire. Dans une entreprise, il est courant d’utiliser ce document pour la paie ou la comptabilité, mais mieux vaut éviter de l’envoyer à n’importe qui. La réglementation bancaire rappelle surtout de rester vigilant sur les usages.
Gardez en tête qu’un rib n’ouvre pas l’accès à votre compte, alors que d’autres données financières sont sensibles. Si un inconnu vous le demande sans raison claire, prenez le temps de vérifier. Une bonne sécurité consiste à partager seulement ce qui est nécessaire, au bon moment, et avec le bon interlocuteur. C’est simple, mais cela évite bien des soucis.
- Partager ses coordonnées uniquement avec un bénéficiaire identifié.
- Vérifier l’adresse d’envoi avant de transmettre un document bancaire.
- Éviter de publier ses références sur un support public.
- Conserver une copie privée pour suivre ses opérations financières.
Cas particuliers pour les comptes pro et les besoins d’entreprise
Pour un compte pro, le rib joue un rôle central dans la création administrative et la gestion quotidienne. Une entreprise s’en sert pour facturer, encaisser et régler ses fournisseurs. Les freelances et indépendants le fournissent aussi à leurs clients pour recevoir un virement sans confusion. Dans ce cadre, l’iban reste utile, mais le document bancaire pro doit rester facile à retrouver pour la comptabilité.
Quand une structure démarre, le financement et la domiciation bancaire passent souvent par ces références. Il est donc pratique de garder le rib pro dans un dossier partagé, sécurisé et à jour. Pour une petite entreprise, cela évite de perdre du temps à chaque nouvelle facture ou à chaque demande du service comptable. Vous gagnez en clarté, et vos échanges restent fluides.
- Facturation claire grâce à un rib pro accessible immédiatement.
- Encaissement simplifié pour les prestations et les ventes.
- Transmission rapide aux fournisseurs et aux partenaires.
- Suivi plus fluide entre comptabilité et opérations bancaires.
FAQ – Questions fréquentes sur le RIB
Peut-on obtenir un RIB sans chéquier ?
Oui, la plupart des banques permettent d’obtenir un rib sans chéquier. Vous pouvez le consulter en ligne, le télécharger depuis votre espace bancaire ou l’imprimer si l’option existe.
Le RIB est-il identique à l’IBAN ?
Non, le rib et l’iban ne sont pas identiques. Le premier est le format français, tandis que l’iban est la version internationale utilisée pour les virements.
Comment récupérer un RIB si on a perdu ses documents ?
Connectez-vous à votre banque, consultez la rubrique comptes, puis téléchargez un nouveau document. Si besoin, vous pouvez aussi demander une version disponible au guichet.
Peut-on utiliser le même RIB pour plusieurs opérations ?
Oui, le même document bancaire sert pour un virement, un prélèvement ou une transmission à un tiers de confiance. Il suffit que le numéro de compte soit toujours le bon.
Est-ce risqué de transmettre son RIB par e-mail ?
Ce n’est pas dangereux en soi, mais la prudence reste utile. Vérifiez le destinataire, évitez les envois publics et protégez les autres données bancaires pour préserver la sécurité.