Paiement Wero : quel montant maximum selon sa banque ?
Vous voulez envoyer de l’argent sans perdre de temps, mais sans dépasser ce que votre banque autorise ? Le sujet du paiement Wero et de son montant max mérite alors un vrai décryptage. Ce service mobile simplifie le virement, la réception et l’authentification, tout en gardant un haut niveau de sécurité. Dans la pratique, la limite dépend souvent de la banque, du plafond appliqué et du type de transaction. Voici un guide clair pour comprendre le fonctionnement, trouver l’information utile et utiliser Wero sereinement.
Le paiement Wero et son montant max est un repère essentiel quand vous devez envoyer ou recevoir un euro rapidement depuis une application bancaire. Ce service européen facilite les transferts entre particuliers, avec un numéro, un code ou une authentification selon la banque. Il permet de mieux anticiper chaque transaction, d’éviter un blocage et de sécuriser vos opérations mobiles au quotidien.
Comprendre Wero avant de regarder ses plafonds
Wero est un service bancaire pensé pour simplifier l’argent du quotidien. Dans une banque, il s’active souvent dans l’application mobile et permet d’envoyer ou de recevoir un virement en quelques secondes. Le fonctionnement repose sur une transaction rapide, avec une authentification renforcée et une information claire avant validation. Pour vous, l’intérêt est simple : utiliser une fonctionnalité européenne sans sortir de la ligne sécurisée de votre banque.
On confond parfois paiement, virement et transfert d’argent. Pourtant, ce n’est pas tout à fait la même chose. Avec Wero, vous pouvez envoyer de l’argent à un proche, recevoir un remboursement ou gérer une petite dépense sans carte physique. La banque reste au centre du service, car elle encadre la sécurité et l’usage mobile. Par exemple, Léa, à Lille, a partagé un dîner : son ami lui a envoyé 18 euros en quelques secondes, sans saisir de long code.
- Rembourser un proche après un achat commun.
- Envoyer de l’argent depuis son mobile sans passer par un virement classique.
- Recevoir un paiement rapide entre particuliers.
- Utiliser une fonctionnalité simple pour des dépenses du quotidien.
Dans la vie réelle, ce service bancaire aide surtout quand il faut agir vite. Une banque peut proposer Wero comme option de paiement ou de virement, avec une authentification adaptée. Vous gagnez du temps, tout en gardant un cadre sécurisé pour chaque euro envoyé ou reçu.
Où se situe la limite de paiement selon votre banque ?
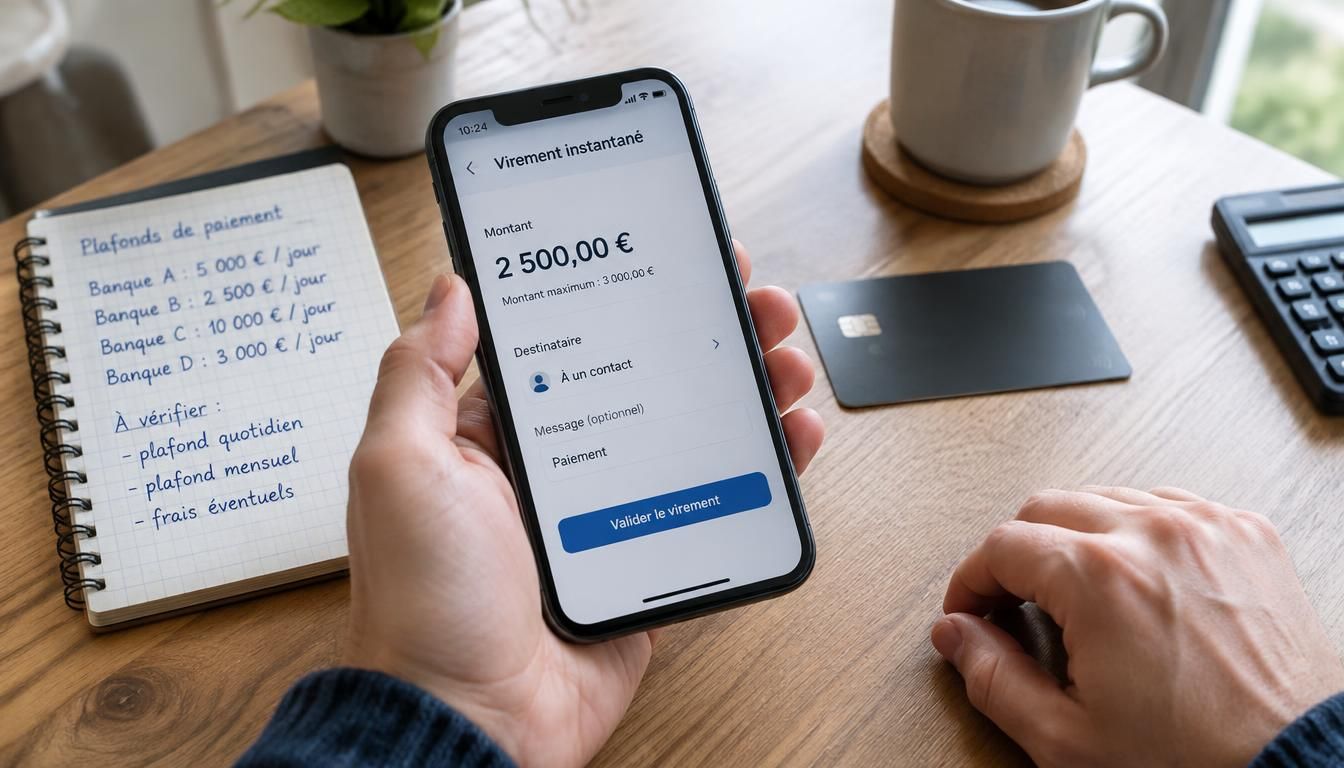
Le plafond n’est pas fixé une fois pour toutes : il dépend de la banque et de son établissement bancaire. En général, on distingue la limite par opération et la limite cumulée sur une journée ou une période donnée. Votre banque définit ce cadre pour protéger chaque transaction et adapter le service au profil client. C’est pour cela que deux clients, dans deux banques différentes, n’ont pas toujours le même plafond. Vous pourriez également être intéressé par banque postale virement permanent.
Pour vous repérer, le plus simple est de vérifier l’information dans l’application bancaire, puis dans la liste des paramètres de paiement. Certaines banques affichent la limite principale dans l’espace client, d’autres la cachent dans les réglages du service. En octobre, une actualité bancaire peut même modifier l’affichage ou la présentation du plafond. Si vous cherchez un repère, gardez en tête que la banque reste l’interlocuteur principal. Pour aller plus loin, lisez augmentation plafond virement credit agricole.
| Type de limite | Ce qu’il faut vérifier |
|---|---|
| Plafond par opération | Montant maximal d’un seul envoi |
| Limite cumulée | Total autorisé sur une période donnée |
| Limite d’établissement | Règle propre à la banque concernée |
Pourquoi le plafond change d’un établissement à l’autre
Chaque banque ajuste ses règles selon son niveau de sécurité, son application et ses choix bancaires. Le plafond peut donc varier d’un établissement à l’autre, même pour un même service. Cette logique évite une transaction trop élevée sans contrôle et permet à la banque de mieux gérer le risque. En pratique, la banque décide du cadre général, puis l’établissement bancaire applique ses propres paramètres.
Comment vérifier la limite dans son espace bancaire
Ouvrez l’application, puis cherchez la rubrique liée aux virements, aux paiements ou aux paramètres du service. Vous pouvez aussi demander l’information au support client de la banque. Dans certains cas, l’application affiche la limite avant validation d’une transaction. Si le plafond vous semble trop bas, la banque peut parfois expliquer comment le demander ou le modifier selon votre profil bancaire. Pour approfondir ce sujet, consultez notre guide sur montant maximum virement wero.
Utiliser le service pas à pas sans se tromper
Pour utiliser Wero sans stress, commencez dans l’application mobile de votre banque. L’activation se fait souvent en quelques étapes, avec une authentification et un code de validation. Ensuite, vous choisissez le destinataire, puis vous envoyez l’argent via un numéro, un identifiant ou un QR code. Cette logique réduit les erreurs et renforce la sécurité de la transaction.
Le plus important est de vérifier chaque donnée avant d’envoyer. Une banque bien configurée vous montre le nom du destinataire, le montant et l’étape finale avant confirmation. Cela permet d’éviter un blocage inutile et de garder une expérience fluide sur mobile. Si vous recevez de l’argent, la banque confirme aussi la réception dans l’application, souvent en temps réel.
- Activez le service dans l’application bancaire.
- Choisissez envoyer ou recevoir.
- Saisissez le numéro, l’identifiant ou scannez le QR code.
- Vérifiez le nom, le code et le montant.
- Validez avec l’authentification demandée.
Activer Wero dans l’application de sa banque
L’activation se fait généralement dans l’espace mobile de la banque, au sein des services de paiement. Vous suivez l’étape indiquée, puis vous confirmez votre identité. La banque peut demander une authentification supplémentaire pour sécuriser l’accès. Une fois activé, le service devient disponible pour envoyer ou recevoir de l’argent sans passer par une carte physique.
Envoyer ou recevoir un paiement en quelques secondes
Quand tout est prêt, l’envoi prend très peu de temps. Vous sélectionnez le contact, vous saisissez le montant et vous validez. La réception peut être quasi immédiate, selon la banque et le service utilisé. L’essentiel est de relire chaque information avant l’envoi, surtout si vous utilisez le mobile dans l’urgence.
Quand le montant devient un sujet de sécurité et de confort
Un plafond n’est pas qu’une contrainte : c’est aussi une protection. Quand une banque fixe une limite, elle réduit le risque d’erreur et renforce la sécurité de chaque transaction. Pour vous, cela évite d’envoyer trop d’argent d’un coup, surtout sur mobile. Le service reste rapide, mais la banque garde un cadre bancaire rassurant.
Il arrive qu’un paiement soit refusé si le montant dépasse la limite autorisée ou si l’authentification n’est pas complète. Dans ce cas, la transaction ne passe pas, même si vous avez déjà saisi le code. Cette règle protège votre argent et celui du destinataire. Imaginez une réparation urgente à régler un vendredi soir : si le plafond bloque l’envoi, mieux vaut le savoir avant de promettre un euro de plus.
Pour sécuriser un envoi, vérifiez toujours le destinataire, le montant exact et le canal utilisé. Ne donnez jamais votre code à un tiers, même pour aider un proche. Une bonne banque vous aide à sécuriser la transaction, mais votre vigilance reste essentielle. Le temps gagné n’a de valeur que si l’opération reste fiable.
Cas d’usage concrets pour particuliers et professionnels
Chez les particuliers, Wero sert souvent à rembourser un ami après un déjeuner, à partager une dépense ou à régler un petit achat. Dans une banque, le service mobile rend ces usages plus simples qu’un virement classique. Vous envoyez l’argent depuis votre application, et votre ami le reçoit presque aussitôt. Le parcours reste général, mais il change vraiment la vie au quotidien.
Pour les professionnels, l’usage est différent : il faut vérifier l’établissement bancaire, la compatibilité du service et les conditions d’activation. Un artisan, par exemple, peut vouloir recevoir un petit règlement sur mobile, tandis qu’un commerçant cherchera une fonctionnalité adaptée à son activité. Dans tous les cas, la banque et l’établissement doivent préciser ce qui est possible avant d’utiliser le service.
- Un ami vous rembourse 12 euros après un café.
- Vous recevez une participation pour une sortie commune.
- Vous envoyez un virement rapide pour un service ponctuel.
- Vous utilisez le mobile pour un petit règlement entre proches.
Entre proches : les usages les plus fréquents
Entre amis, le service est surtout pratique pour les dépenses partagées. Vous n’avez pas besoin de carte ni de long formulaire, seulement d’un numéro ou d’un identifiant. L’argent circule vite, et la banque confirme la réception. C’est souvent l’usage le plus naturel, car il colle aux situations du quotidien.
Pour les professionnels : ce qu’il faut vérifier avant d’intégrer le service
Avant d’utiliser Wero dans un cadre professionnel, vérifiez la compatibilité de la banque, les règles de l’établissement et les limites de transaction. Demandez aussi si l’application propose une gestion adaptée aux encaissements. Cette étape évite les mauvaises surprises et vous permet d’utiliser le service de façon cohérente avec votre activité.
Savoir quoi faire si le plafond bloque votre opération
Si la banque refuse l’envoi, commencez par vérifier la limite affichée dans l’application. Le plafond peut bloquer une transaction trop élevée, même si le service fonctionne normalement. Regardez aussi si l’authentification a bien été validée et si le virement respecte les règles bancaires. Une information claire vaut mieux qu’un essai répété. En complément, découvrez augmenter plafond virement banque populaire.
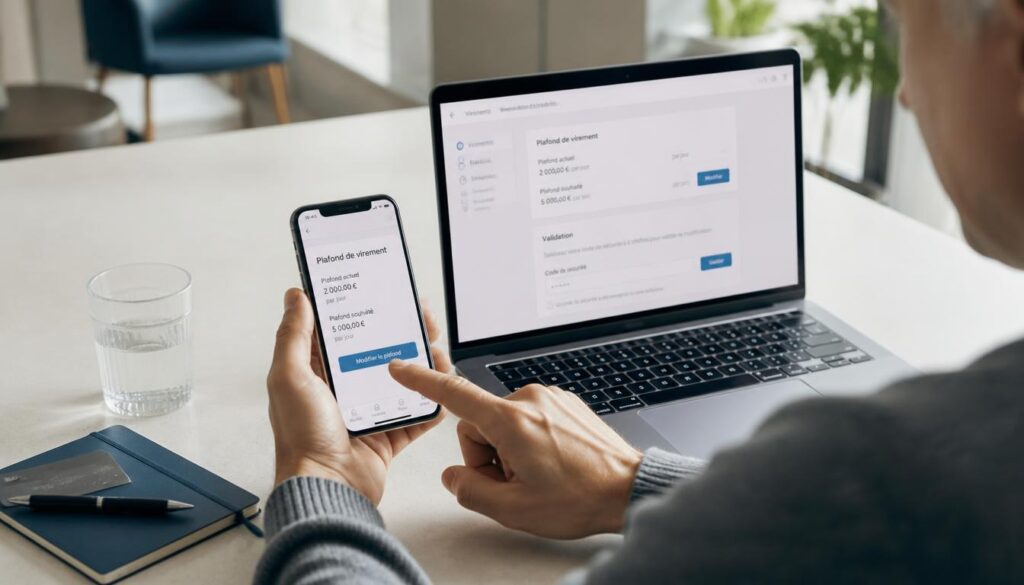
Dans certains cas, vous pouvez demander à votre banque une augmentation temporaire ou durable du plafond. Le client doit alors suivre la procédure indiquée par l’établissement, souvent depuis l’espace bancaire ou via le support. Cela permet d’éviter de bloquer un paiement important au dernier moment et de garder l’accès au service.
- Relisez le montant avant d’envoyer.
- Vérifiez la limite dans l’application bancaire.
- Contrôlez l’authentification et le code saisi.
- Demandez à la banque si le plafond est modifiable.
- Anticipez les paiements importants avant l’échéance.
Pour limiter les frais et les blocages, gardez toujours un œil sur les règles de votre banque. Un petit contrôle avant d’envoyer de l’argent évite souvent une mauvaise surprise. Si besoin, demandez l’information principale à votre conseiller ou dans l’espace client.
FAQ – Questions fréquentes sur les plafonds et l’usage de Wero
Quel est le montant maximum pour un paiement Wero ?
Le plafond dépend de la banque et de ses règles internes. Il faut donc vérifier l’information dans l’application ou dans l’espace bancaire avant d’envoyer.
Le plafond est-il identique dans toutes les banques ?
Non, chaque banque peut fixer une limite différente. L’établissement bancaire choisit son plafond selon son organisation et son niveau de sécurité.
Peut-on augmenter sa limite si l’on doit envoyer plus d’argent ?
Oui, parfois la banque permet de demander une hausse temporaire ou permanente. Il faut consulter la procédure client dans l’application ou auprès du service bancaire.
Que faire si l’opération est bloquée par l’application bancaire ?
Vérifiez d’abord le plafond, puis le code, le numéro et l’authentification. Si le blocage continue, contactez la banque pour demander une solution.
Wero fonctionne-t-il aussi pour recevoir de l’argent ?
Oui, le service sert aussi à recevoir un virement ou un paiement rapide. La banque confirme généralement la réception dans l’application mobile.
Le service est-il disponible en continu, même le soir et le week-end ?
Oui, l’usage est pensé pour fonctionner en continu, ce qui le rend pratique le soir comme le week-end. La disponibilité exacte reste toutefois liée à la banque.